どうも、にどねです。
みなさんはどんな資金管理でトレードしてます?
多くの人は「2%ルール」でトレードしてると思います。
2%ルールとは・・・
1回のトレードの損失許容額を資金の2%にする。
というもの
この資金管理はいろんなとこで紹介されていているので
何も考えずにこれを使ってる人が多いと思います。
しかし、この2%ルールを何も考えずに採用すると
思わぬ落とし穴にハマります。
特に、小額資金からコツコツ増やそうと思ってる人ほど
注意が必要です。
この記事では、2%のルールを妄信することの危険性と
自分の手法に合わせた資金管理のルールのカスタマイズ方法を
具体的な手順を交えて解説していきます。
2%ルールを妄信してはいけない理由
まず前提として理解しておきたいのは
2%ルールという考え方自体が、
誰にでも合う魔法の資金管理法ではないということ。
2%ルールはすでに資金がある人向け
例えば・・・
2,000万の資金持ってるから、
これをもとでにお小遣い程度に稼げたらいいなあ~
こういう人にとっては、2%ルールは非常に理にかなっています。
なぜなら、大きなリスクを取らなくていいから。
だって、2,000万×2%=40万。
1回のトレードで40万稼げるなら十分ですよね。
資金を守ることを最優先にできる立場の人には
2%という保守的な設定がぴったりハマります。
しかし、これから資金を増やそうとしている人には
話が変わってきます。
小額資金で2%ルールが良くないワケ
次の例としては
初期資金が1万円しかない。
こっから1,000万、1億と増やしていきたい!
こういう人が2%ルールを使うとします。
すると、1回のトレードの許容損失額が200円ほど。
200円という金額で考えると分かる通り
勝ってもゲットできる利益はごくわずか・・・
これだと、何十回トレードするといいことやら・・・
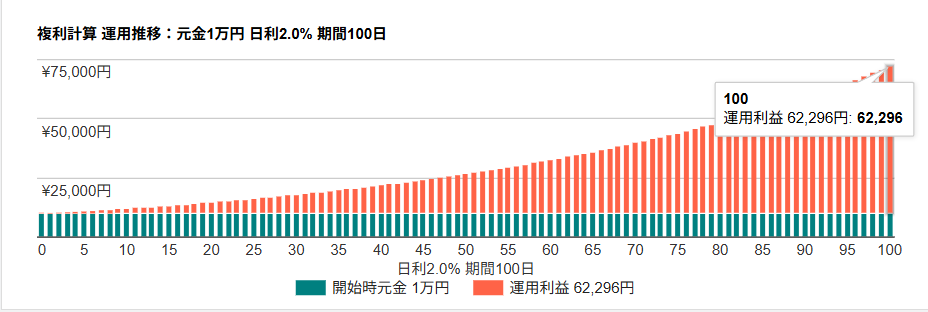
1万円、2%ルールで運用すると
例え100回連続で勝ちトレードだったとしても
運用利益は62,000円です。
どれだけ手法どおり運用できても
「増えてる実感がない」というのは
決して無視できない問題です。
伸びの遅さが招く「コツコツドカン」
資金の伸びが鈍いと
多くの人はじれったさを感じます。
「もっと早く増やしたい」という焦りが出ると
どんどんルール外のことをしちゃうようになります。
- ロットを大きくしたり
- 根拠の薄いトレードしたり
最終的には「コツコツドカン」です。
地道に積み上げてきた利益を
1回のトレードで吹き飛ばしてしまう。
これが2%ルールを妄信したまま
自分に合わない方法を続けた末に起きる
典型的な失敗パターンです。
自分にあった資金管理の見つけ方
では、2%という数字に縛られず
自分にあった資金管理のルールをどう作ればいいのか?
その手順は以下の3ステップです。
STEP①:トレードの成績を出す
最初にやるべきことは、勝率とリスクリワードを出すこと。
「なんとなくこれくらい」という感覚だけでは
適切なリスク許容度を導きだせません。
- 過去のトレード実績の集計
- トレード練習ソフト
こういったものからちゃんとしたデータを
出して下さい。
STEP②:バルサラの破産確率を使う
勝率とリスクリワードの数値が出たら、
次にそれを「バルサラの破産確率」という考え方に
当てはめて、許容できるリスクを見つけていきます。
バルサラの破産確率とは・・・
簡単に言うと、その資金管理を続けた場合に
資金がゼロになってしまう確率を算出する考え方です。
この確率が低いほど、その資金管理は破産しにくい
安全な設定だということになります。
目安としては、破産確率が1%前後になるようにします。
STEP③:実際のトレードで調整
ステップ②で理論上の数値が出たとしても
そのまま実践できるとは限りません。
なぜなら、計算上は問題なくても
実際に資金が増減したときのメンタルの不可は
人によって大きく異なるからです。
理論値をベースにしながら
無理なく続けられる%に調整するのは欠かせません。
実例:にどねの場合
ここで、にどね自身
どうやって資金管理の%を決めたか紹介します。
僕の場合
- 勝率:65%前後
- リスクリワード:1:2 ぐらい
このデータをバルサラの破産確率に照らすと
20%程度のリスクをとっても問題ないという結果がでました。
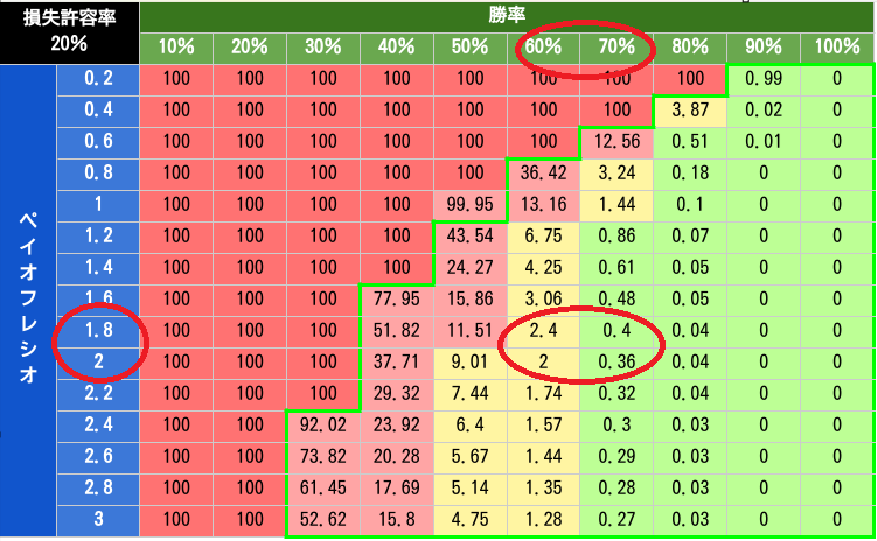
理論上は20%まで許容できる。
だけど、実際に僕が採用してるのは10%です。
その理由は、シンプルで
僕がチキンメンタルだから。
20%のリスクでも計算上問題なくても
実際にそれに精神が耐えられるかは別問題です。
そのため、あえて理論値より低い
10%に抑えて運用しています。
このように、バルサラの破産確率でだした数値は
あくまで「上限の目安」であって
そこから自分のメンタルや性格に合わせて
下げていくという発想が大切になります。
まとめ
2%ルールは、資金管理の1つの目安ですが
万人にとっての正解ではありません。
すでに大きな資金をもっていて
それを守りながら増やしたい人には適してますが
小額からコツコツ増やしたい人にとっては
資金の伸びの遅さがじれったくなって
資金管理が乱れてコツコツドカンにつながりかねません。
大切なのは
①自分の勝率とリスクリワードの数値化
②バルサラの破産確率で許容%の上限を把握
③自分のメンタルに合わせて調整
このステップを踏むことです。
記事を閉じたあと
自分の手法にあった資金管理の方法を見つけてください。
コメント